مقدمه کوتاه:
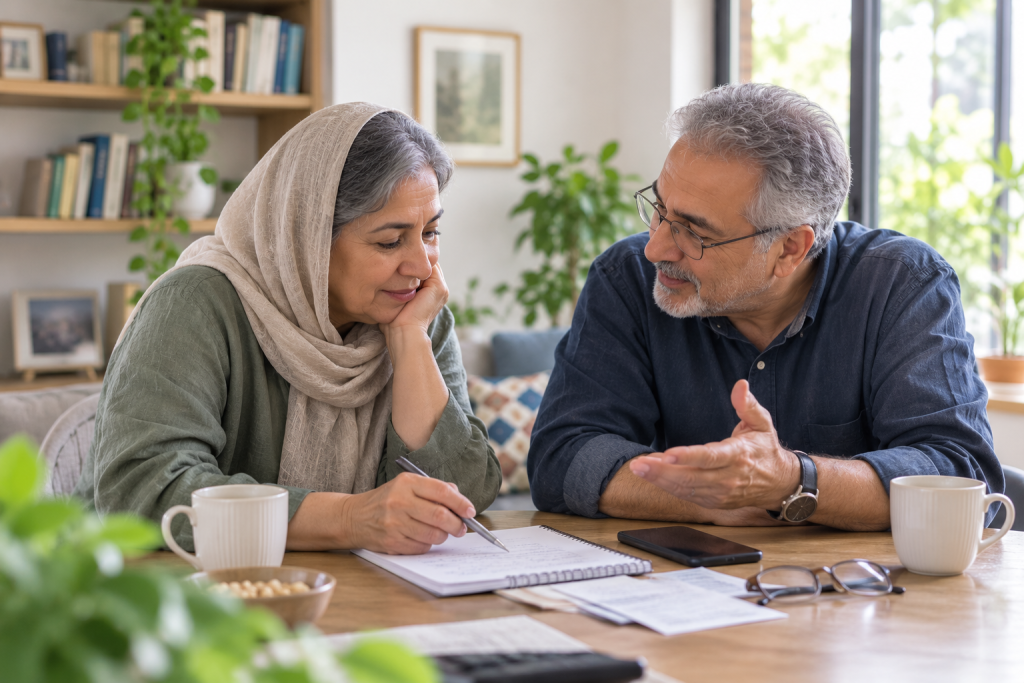
داشتن درآمد و پشتوانه مالی مناسب، بدون شک خیالمان را از بسیاری جهات آسودهتر میکند؛ اما آرامش مالی فقط به عدد حساب بانکی وابسته نیست. اینکه بدانیم چه داریم، چه نیازهایی پیش روست و چگونه میان زندگی خودمان، آینده و حمایت از خانواده تعادل برقرار کنیم، میتواند به ما کمک کند با آرامش و اختیار بیشتری درباره پولمان تصمیم بگیریم.
📁 پرونده ویژه: پول و آرامش خاطر
⏱ زمان مطالعه: حدود ۵ دقیقه | 🎧 نسخه صوتی
📅 آخرین بهروزرسانیAug 22, 2026 | 🎯
مناسب برای: افراد در نیمه دوم زندگی
📌 آنچه در این مقاله میخوانید:
- تعریف چهار مؤلفه اصلی رفاه و آرامش مالی از نگاه علمی
- بکارگیری دانش و تجربه چند دهه مدیریت اقتصادی زندگی برای شرایط امروز
- چگونگی برقراری تعادل میان بخشندگی خانوادگی و حفظ ثبات مالی خود
- بررسی ارتباط عمیق میان وضعیت مالی، قدرت استقلال و حق انتخاب روزمره
آخر ماه است. هزینههای خانه پرداخت شده و مقداری پول باقی مانده است. حالا باید تصمیم بگیریم این مبلغ را چگونه تقسیم کنیم: چه مقدار برای ماههای آینده کنار بگذاریم، چه مقدار برای تفریح و خواستههای خودمان خرج کنیم و چه مقدار را به هدیهها و برنامههای خانوادگی اختصاص دهیم.
این تصمیمها همیشه آسان نیستند؛ چون منابع مالی ما محدودند و هر انتخاب، سهم انتخابهای دیگر را کمتر میکند. آرامش مالی از همینجا آغاز میشود: بدانیم چه مقدار پول در اختیار داریم و خودمان آگاهانه تصمیم بگیریم آن را کجا خرج کنیم.
وقتی از آرامش مالی حرف میزنیم، ممکن است اولین تصویر، درآمد زیاد یا حساب بانکی پُر باشد. بدون تردید، میزان درآمد، دارایی و شرایط اقتصادی اهمیت دارند. نمیتوان فشار تورم و افزایش هزینههای زندگی را تنها با مثبتاندیشی یا چند توصیه ساده نادیده گرفت. بااینحال، مقدار پول همه ماجرا نیست. شناخت وضعیت مالی، توان اداره هزینههای معمول، آمادگی نسبی برای مخارج پیشبینینشده و امکان انتخاب درباره شیوه زندگی نیز بر احساس آرامش ما اثر میگذارند.
آرامش مالی فقط به مقدار پولی که داریم وابسته نیست؛ اینکه چگونه درباره پولمان تصمیم میگیریم نیز اهمیت دارد.
آرامش مالی دقیقاً یعنی چه؟اداره حمایت مالی از مصرفکنندگان آمریکا (CFPB)، رفاه مالی را فقط بر اساس میزان درآمد و دارایی افراد نمیسنجد. از نگاه این نهاد، شیوه اداره پول و احساس امنیت و آزادی در تصمیمگیریهای مالی نیز اهمیت دارد. در این چارچوب، رفاه مالی چهار بخش اصلی دارد:
- بتوانیم هزینههای روزانه و ماهانه را اداره کنیم؛
- برای روبهروشدن با یک خرج پیشبینینشده تا حدی آمادگی داشته باشیم؛
- احساس کنیم برای هدفهای مهم زندگی برنامه داریم؛
- و بتوانیم بخشی از پولمان را صرف انتخابهایی کنیم که زندگی را برایمان بهتر و لذتبخشتر میکنند.
به همین دلیل ممکن است دو نفر با درآمد مشابه، احساس یکسانی درباره وضعیت مالی خود نداشته باشند. یکی میداند در ماههای آینده چه هزینههایی دارد و تا چه اندازه میتواند خرج تازهای را بپذیرد. دیگری شاید تصویر روشنی از دخلوخرج خود نداشته باشد و با هر هزینه جدید، نگرانتر شود. تفاوت فقط در مقدار پول نیست؛ آگاهی از وضعیت موجود و امکان تصمیمگیری نیز اهمیت دارد.
تجربه مالی سالهای گذشته را دستکم نگیریم
شما سالهاست که برای درآمد و هزینههای زندگی تصمیم میگیرید. در این سالها ممکن است خانه خریده یا اجاره کرده باشید، قسط پرداخته باشید، برای تحصیل و آینده فرزندان برنامه ریخته باشید و دورههای مختلف اقتصادی را پشت سر گذاشته باشید. بارها هم میان چند خواسته مهم، یکی را انتخاب کردهاید.
این تجربهها نوعی دانش مالیاند
دانشی که فقط از کتاب یا کلاس به دست نمیآید. بنابراین در این پرونده قرار نیست از ابتدا به شما مدیریت پول یاد بدهیم یا تجربههای گذشتهتان را نادیده بگیریم. میخواهیم ببینیم کدام روشها همچنان برای زندگی امروز مناسباند و کدام تصمیمها باید با شرایط تازه هماهنگ شوند.
پژوهشی درباره رفاه مالی افراد مسنتر نشان داده است که آگاهی نظری از مفاهیم مالی، بهتنهایی ارتباط چندانی با رفاه مالی ندارد. مهارت تصمیمگیری و رفتارهایی که به بهترشدن وضعیت واقعی زندگی کمک میکنند، نقش مهمتری دارند. به زبان ساده، لازم نیست متخصص اقتصاد باشیم. مهمتر این است که بتوانیم اطلاعات ضروری را بشناسیم و درباره پولی که در اختیار داریم، تصمیمهای متناسب با زندگی خودمان بگیریم.
زندگی تغییر کرده است؛
تصمیمهای مالی هم تغییر میکنندنیازها و مسئولیتهای مالی ما در طول زندگی ثابت نمیمانند. ممکن است درآمدمان تغییر کرده باشد، زمان بیشتری برای سفر و علایق شخصی داشته باشیم یا بخواهیم برای آینده پشتوانه مطمئنتری فراهم کنیم. از سوی دیگر، خانواده نیز بزرگتر شده است. عروس، داماد و نوهها به جمع خانواده اضافه شدهاند و همراه آنها تعداد دورهمیها، هدیهها، جشنها و درخواستهای کمک نیز بیشتر شده است.
بخشندگی و حمایت از خانواده برای بسیاری از ما ارزشمند است
بااینحال، لازم است میان نیازهای خودمان، برنامههای آینده و کمک به دیگران تعادل برقرار کنیم. کمک به خانواده نباید امنیت مالی خودمان را به خطر بیندازد. این جمله به معنای کمترشدن محبت نیست. اگر امروز بتوانیم از استقلال و ثبات مالی خود مراقبت کنیم، در آینده نیز با اختیار و آرامش بیشتری در کنار خانواده خواهیم بود. در مقالههای بعدی این پرونده، بهطور جداگانه درباره هزینههای خانواده بزرگتر، کمک مالی به فرزندان، هدیهها و شیوه تعیین مرزهای محترمانه صحبت خواهیم کرد. مقاله اول فقط میخواهد یک نکته را روشن کند: شرایط زندگی تغییر کرده است و برنامه مالی ما نیز باید با این تغییرها هماهنگ شود.
پول و حق انتخاب
پول فقط وسیله خرید کالا و پرداخت هزینهها نیست. بخشی از امکان انتخاب ما نیز به وضعیت مالیمان بستگی دارد. اینکه بتوانیم درباره محل زندگی، فعالیتهای روزانه، سفر، یادگیری، تفریح و شیوه گذراندن وقت خود تصمیم بگیریم، با احساس استقلال ارتباط دارد.
سازمان جهانی بهداشت، سالمندی سالم را صرفاً نداشتن بیماری نمیداند. در تعریف این سازمان، مهم است که افراد بتوانند کارهایی را انجام دهند که برایشان ارزشمند است و تا جای ممکن اختیار زندگی خود را حفظ کنند. از این زاویه، مدیریت مالی تنها مرتبکردن عددها نیست. هدف این است که امکانات موجود را به شکلی اداره کنیم که قدرت انتخاب و کیفیت زندگیمان حفظ شود.
🟨 باور یا واقعیت؟
- باور: هرکس پول بیشتری دارد، حتماً آرامش مالی بیشتری هم دارد.
- واقعیت: درآمد و دارایی بیشتر میتواند بسیاری از فشارهای مالی را کاهش دهد، اما مقدار پول تنها عامل تعیینکننده نیست. شناخت هزینهها، داشتن برنامه و توان تصمیمگیری نیز در احساس امنیت مالی نقش دارند.
- باور: مدیریت مالی یعنی کمتر خرج کنیم و از لذتهای زندگی بگذریم.
- واقعیت: مدیریت مالی فقط برای محدودکردن مخارج نیست. هدف آن است که بدانیم پولمان را برای چه چیزهایی خرج میکنیم و میان نیازهای امروز، برنامههای آینده و لذتهای زندگی تعادل برقرار کنیم.
- باور: بعد از چند دهه مدیریت زندگی، دیگر نیازی به بازنگری مالی نداریم.
- واقعیت: بازنگری به معنای نادرستبودن تصمیمهای گذشته نیست. وقتی درآمد، سبک زندگی یا تعداد اعضای خانواده تغییر میکند، طبیعی است که برنامه مالی نیز بهروز شود.
- ۱. اداره زندگی امروز ── b شناخت و پرداخت هزینههای معمول ⬇️
- ۲. آمادگی برای آینده ── b درنظرگرفتن مخارج مهم و پیشبینینشده ⬇️
- ۳. حفظ استقلال ── b توان تصمیمگیری درباره زندگی شخصی ⬇️
- ۴. لذت و کیفیت زندگی ── b اختصاص بخشی از پول به علایق، روابط و تجربههای ارزشمند
- پیام پایانی: آرامش مالی یعنی میان نیازهای امروز، برنامههای فردا و خواستههای شخصی تعادل برقرار کنیم.
پیشنهاد هوشمندانه نیمهنودر آغاز این پرونده، مهمترین پیشنهاد ما خرید یک وسیله یا استفاده از ابزاری خاص نیست. نخست باید بدانیم از مدیریت پول چه انتظاری داریم و قرار است چه تغییری در زندگی ما ایجاد کند. در مقالههای بعدی، متناسب با هر موضوع، ابزارها و محصولات مفیدی معرفی خواهند شد؛ تنها زمانی که استفاده از آنها واقعاً بتواند تصمیمگیری یا زندگی روزمره را سادهتر کند.
✅ در یک نگاه
- آرامش مالی فقط به میزان درآمد وابسته نیست؛ داشتن آگاهی و حق انتخاب اهمیت ویژهای دارد.
- تجربه چند دهه مدیریت اقتصادی، سرمایه و دانش مالی بزرگ مخاطبان نیمهنو است.
- با تغییر شرایط زندگی و بزرگتر شدن دایره خانواده، بهروزرسانی برنامه مالی ضروری است.
- حمایت مالی از فرزندان و خانواده نباید امنیت و استقلال مالی خودمان را به مخاطره اندازد.
- هدف از بازنگری و مدیریت مالی محرومیت نیست، بلکه دستیابی به انتخابهای آگاهانهتر است.
💬 شبکه اجتماعی تعاملی نیمهنو
وقتی به آرامش مالی فکر میکنید، کدام موضوع برایتان مهمتر است: اطلاع دقیقتر از هزینهها، داشتن پشتوانه برای آینده، کمک حسابشده به خانواده یا امکان خرجکردن برای خواستههای شخصی؟ تجربه و نگاه خود را در تالار گفتوگوی نیمهنو با دیگران به اشتراک بگذارید.
📚 ادامه این پرونده در مجله نیمهنو
ادامه پرونده «پول و آرامش خاطر»
- وضعیت مالی امروزمان را چگونه بشناسیم؟
- بودجهای برای زندگی امروز، نه بیست سال پیش
- وقتی خانواده بزرگتر میشود، هزینهها چگونه تغییر میکنند؟
- چقدر کمک کنیم که هم محبت بماند، هم امنیت؟
- نه گفتن به یک درخواست، نه گفتن به عزیزان نیست
- سهم خودمان را از زندگی حذف نکنیم
- صندوق آرامش؛ آمادگی برای هزینههای پیشبینینشده
منابع علمی معتبر
- اداره حمایت مالی از مصرفکنندگان آمریکا، گزارش تعریف و مؤلفههای رفاه مالی: Financial Well-Being: The Goal of Financial Education
- ابزارها و منابع سنجش رفاه مالی CFPB: Financial Well-Being Resources
- پژوهش منتشرشده در نشریه Innovation in Aging درباره عوامل مرتبط با رفاه مالی افراد مسنتر: Pathways to Older Adults’ Financial Well-Being
- سازمان جهانی بهداشت، تعریف سالمندی سالم و توانایی انجام کارهایی که برای فرد ارزشمندند: Healthy Ageing and Functional Ability
یادداشت تحریریه: منابع علمی این مقاله، اصول عمومی رفاه مالی و سالمندی سالم را بررسی کردهاند. شرایط اقتصادی، نظامهای حمایتی و ساختار خانواده در کشورهای مختلف یکسان نیست؛ بنابراین مثالها و کاربردهای این مقاله با زندگی روزمره خانوادههای ایرانی تطبیق داده شدهاند.
🌿 در نیمهنو باور داریم زندگی آگاهانه، از تصمیمهای کوچک هر روزه آغاز میشود.
بحث و تعامل کاربران
نظر بدهید، واکنش ثبت کنید، بحث را دنبال کنید و از پاسخهای جدید باخبر شوید.
ورود به صفحه اختصاصی بحث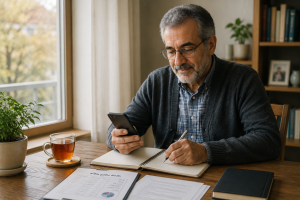
آخرین گفتگوها
0 دیدگاه تاییدشده